
2026年最新版|住宅ローン減税の適用条件は?子育て世帯の賢い家選び
「住宅を購入したいけれど、住宅ローン減税でどれくらい税金が安くなるの?」
「一般住宅は控除期間が10年になったって聞いたけれど、控除が少なくなってもやっていける?」
マイホーム購入を検討する際、誰もが気になるのが住宅ローン減税の適用条件や仕組みです。
ただし、2024年以降の税制改正により、住宅の省エネ性能によって控除額や適用条件が大きく変わるようになりました。
そこで今回は、2026年現在の最新ルールに基づき、新築や中古における一般住宅の扱いから詳しく解説します。
さらに、申請者本人の適用要件、2028年以降の制度予測まで分かりやすく紹介しますので、最後までお読みくださいね。
住宅ローン減税とは?基本の仕組みをおさらい
住宅ローン減税(住宅借入金等特別控除)とは、年末時点のローン残高に応じた金額が所得税や住民税から控除される制度です。 納めた税金が戻ってくるため、実質的な家計の負担軽減につながります。
現在適用されている制度では、控除率は一律「0.7%」です。 また、控除期間は新築住宅で「最長13年間」となっています。
たとえば、年末のローン残高が3,000万円の場合、年間で最大21万円の控除を受けられます。
つまり、13年間で計算すると最大200万〜300万円規模の節税効果が期待できる非常にお得な制度です。(※条件によります)
ただし、誰でも無条件に上限まで控除を受けられるわけではありません。
対象となる住宅の性能や購入者の世帯状況によって、借り入れ限度額が細かく定められています。
💡【補足】所得税から引ききれなかった分は「住民税」から控除!
「自分はそこまで所得税を納めていないから、最大21万円の控除枠があっても使い切れずに損してしまうのでは…」と心配な方もご安心ください。
子育て世代は配偶者控除や扶養控除などがあり、元々の所得税額が比較的低く抑えられているケースも少なくありません。しかし、住宅ローン減税で所得税から引ききれなかった控除額は、翌年の「住民税」から自動的に差し引かれます(上限:前年度の課税所得金額の5%/最大9.75万円まで)。
所得税額が低く抑えられている場合でも、所得税と住民税の両方から控除される仕組みがあるため、減税メリットをしっかりと受けられ、家計の負担軽減につながります。
2026年最新版|子育て世帯が押さえるべき住宅ローン減税の条件
2026年現在、住宅ローン減税の制度において最も優遇されているのが「子育て世帯・若者夫婦世帯」です。国は子育て世代の住宅取得を強力に支援しており、借入限度額の上乗せ措置が実施されています。
①子育て世帯・若者夫婦世帯の優遇措置
子育て世帯(19歳未満の子どもがいる世帯)または若者夫婦世帯(夫婦のいずれかが40歳未満の世帯)が新築住宅に入居する場合、借入限度額が一般世帯よりも高く設定されています。
エサキホームの分譲住宅は、この優遇措置の恩恵を大きく受けられる「長期優良住宅」に該当します。
各住宅性能における借入限度額の目安は以下の通りです。
住宅の環境性能区分
子育て世帯・若者夫婦世帯
一般世帯
長期優良住宅・低炭素住宅
最大 5,000万円
最大 4,500万円
ZEH水準省エネ住宅
最大 4,500万円
最大 3,500万円
省エネ基準適合住宅
最大 3,000万円
最大 2,000万円
上記のように、子育て世帯であれば一般世帯に比べて借入上限額が500万円〜1,000万円も上乗せされます。そのため、税制面で大きな恩恵を受けやすい環境が整っていると言えます。
②省エネ基準適合が「必須条件」に
購入を検討する上で絶対に知っておくべき注意点があります。
それは、2024年以降に入居する新築住宅の場合、省エネ基準を満たしていない住宅は原則として住宅ローン減税の対象外となった点です。
どれほど広くて魅力的な新築であっても、省エネ基準に適合していなければ1円も控除を受けられません。そのため、物件を選ぶ際には「省エネ基準適合住宅」以上の性能を備えているかを必ず確認しましょう。
【申請者本人の主な適用条件】
住宅の性能だけでなく、購入者自身にもいくつかの条件が定められています。
- 所得要件: 申請者本人の単独の合計所得金額が2,000万円以下であること(ペアローンの場合は、それぞれ個別に2,000万円以下)
- 床面積要件: 住宅の床面積が50㎡以上であること(合計所得金額1,000万円以下の場合は40㎡以上)
- 返済期間要件: 住宅ローンの返済期間が10年以上であること
- 居住要件: 住宅の新築または取得の日から6ヶ月以内に自ら居住すること
※夫婦でそれぞれローンを組む「ペアローン」を利用する場合は、夫婦双方とも上記の要件を満たす必要があります。
2027年度以降の予測と「今」検討すべき理由
住宅購入のタイミングを考える際、「来年まで待った方がお得になるのではないか」と迷う方も多いでしょう。 しかし、税制のトレンドと近年の住宅市場を踏まえると、先延ばしにするリスクも考慮する必要があります。
①減税制度は段階的に縮小傾向(2028年にはZEH必須化の予想も)
住宅ローン減税は数年ごとに見直しが行われています。
過去の制度変更を振り返ると、2022年(令和4年度)に控除率が1.0%から0.7%へ引き下げられたように、制度全体としては縮小傾向です。
さらに、政府は「2030年までに新築住宅の平均でZEH基準を確保する」という目標を掲げています。
そのため、2028年(令和10年)以降は「省エネ基準適合住宅」すら対象外となり、「ZEH水準以上」が最低ラインになる方針も示されています。
子育て世帯向けの優遇措置も含め、今後の税制改正によって条件が厳しくなるリスクには注意が必要です。
②建築資材や住宅価格の高騰
さらに見逃せないのが、資材価格や人件費の上昇による住宅価格の高騰です。
現在も住宅価格の上昇傾向は続いています。
そのため、税制の優遇を待っている間に物件価格そのものが値上がりし、結果的に総支払額が増えてしまうリスクもあります。
また、子どもが成長するにつれて教育費の負担は確実に大きくなります。
だからこそ、未就学児のうちに住宅ローンを確定させ、返済計画を安定させておくことが家計管理の上でも非常に合理的です。
税制優遇の手厚い「今」こそ、具体的な行動を起こす好機だと言えます。
\我が家の条件だと、結局いくら控除されるの?/
資金計画や最新の住宅ローン減税について不安がある方は、
プロに相談してみませんか?
エサキホームでは、ご家庭の年収やライフプランに合わせた
最適な資金シミュレーションを無料で承っております。
教育費と住宅ローンを無理なく両立させる資金計画のコツ
子どもを育てながらマイホームを購入する際、最大の不安要素は「毎月のローン返済と教育費の両立」ですよね。家計を圧迫せずに安心して暮らすための資金計画のポイントを整理しました。
①賃貸の家賃・更新料と毎月の返済額を比較する
現在の家賃や駐車場代、2年ごとの更新料を合わせた年間コストを計算してみましょう。
広めの賃貸物件へ引っ越した場合、家賃が跳ね上がるケースも少なくありません。
住宅ローンであれば、減税による税金控除があるため、実質的な月々の負担を現在の家賃と同等かそれ以下に抑えられる場合があります。
賃貸のように掛け捨てにならず、将来の資産として手元に残る点も大きなメリットです。
②車の維持費と通勤利便性のバランスを考慮する
車の維持費は見落とせない支出です。
夫婦で通勤方法が異なる場合、車通勤と電車通勤の双方に対応できる立地を選ぶことが重要です。
アクセスが良く、同時に駐車場を複数台確保できる物件を選べば、日々の通勤ストレスを減らしつつ余計な駐車場代のコストもカットできます。
③「本体価格」だけでなく「住み始めてからのコスト」を見る
物件選びでは購入価格だけに目が行きがちですが、入居後の維持費や光熱費も重要です。
しかし、省エネ性能が高い住宅は、住宅ローン減税の対象になるだけでなく、毎月の電気代・ガス代を削減してくれます。
長期的なトータルコストで判断することが、教育費をしっかり手元に残すための近道です。
子育て世帯に選ばれる「エサキホーム」の住まいとは?
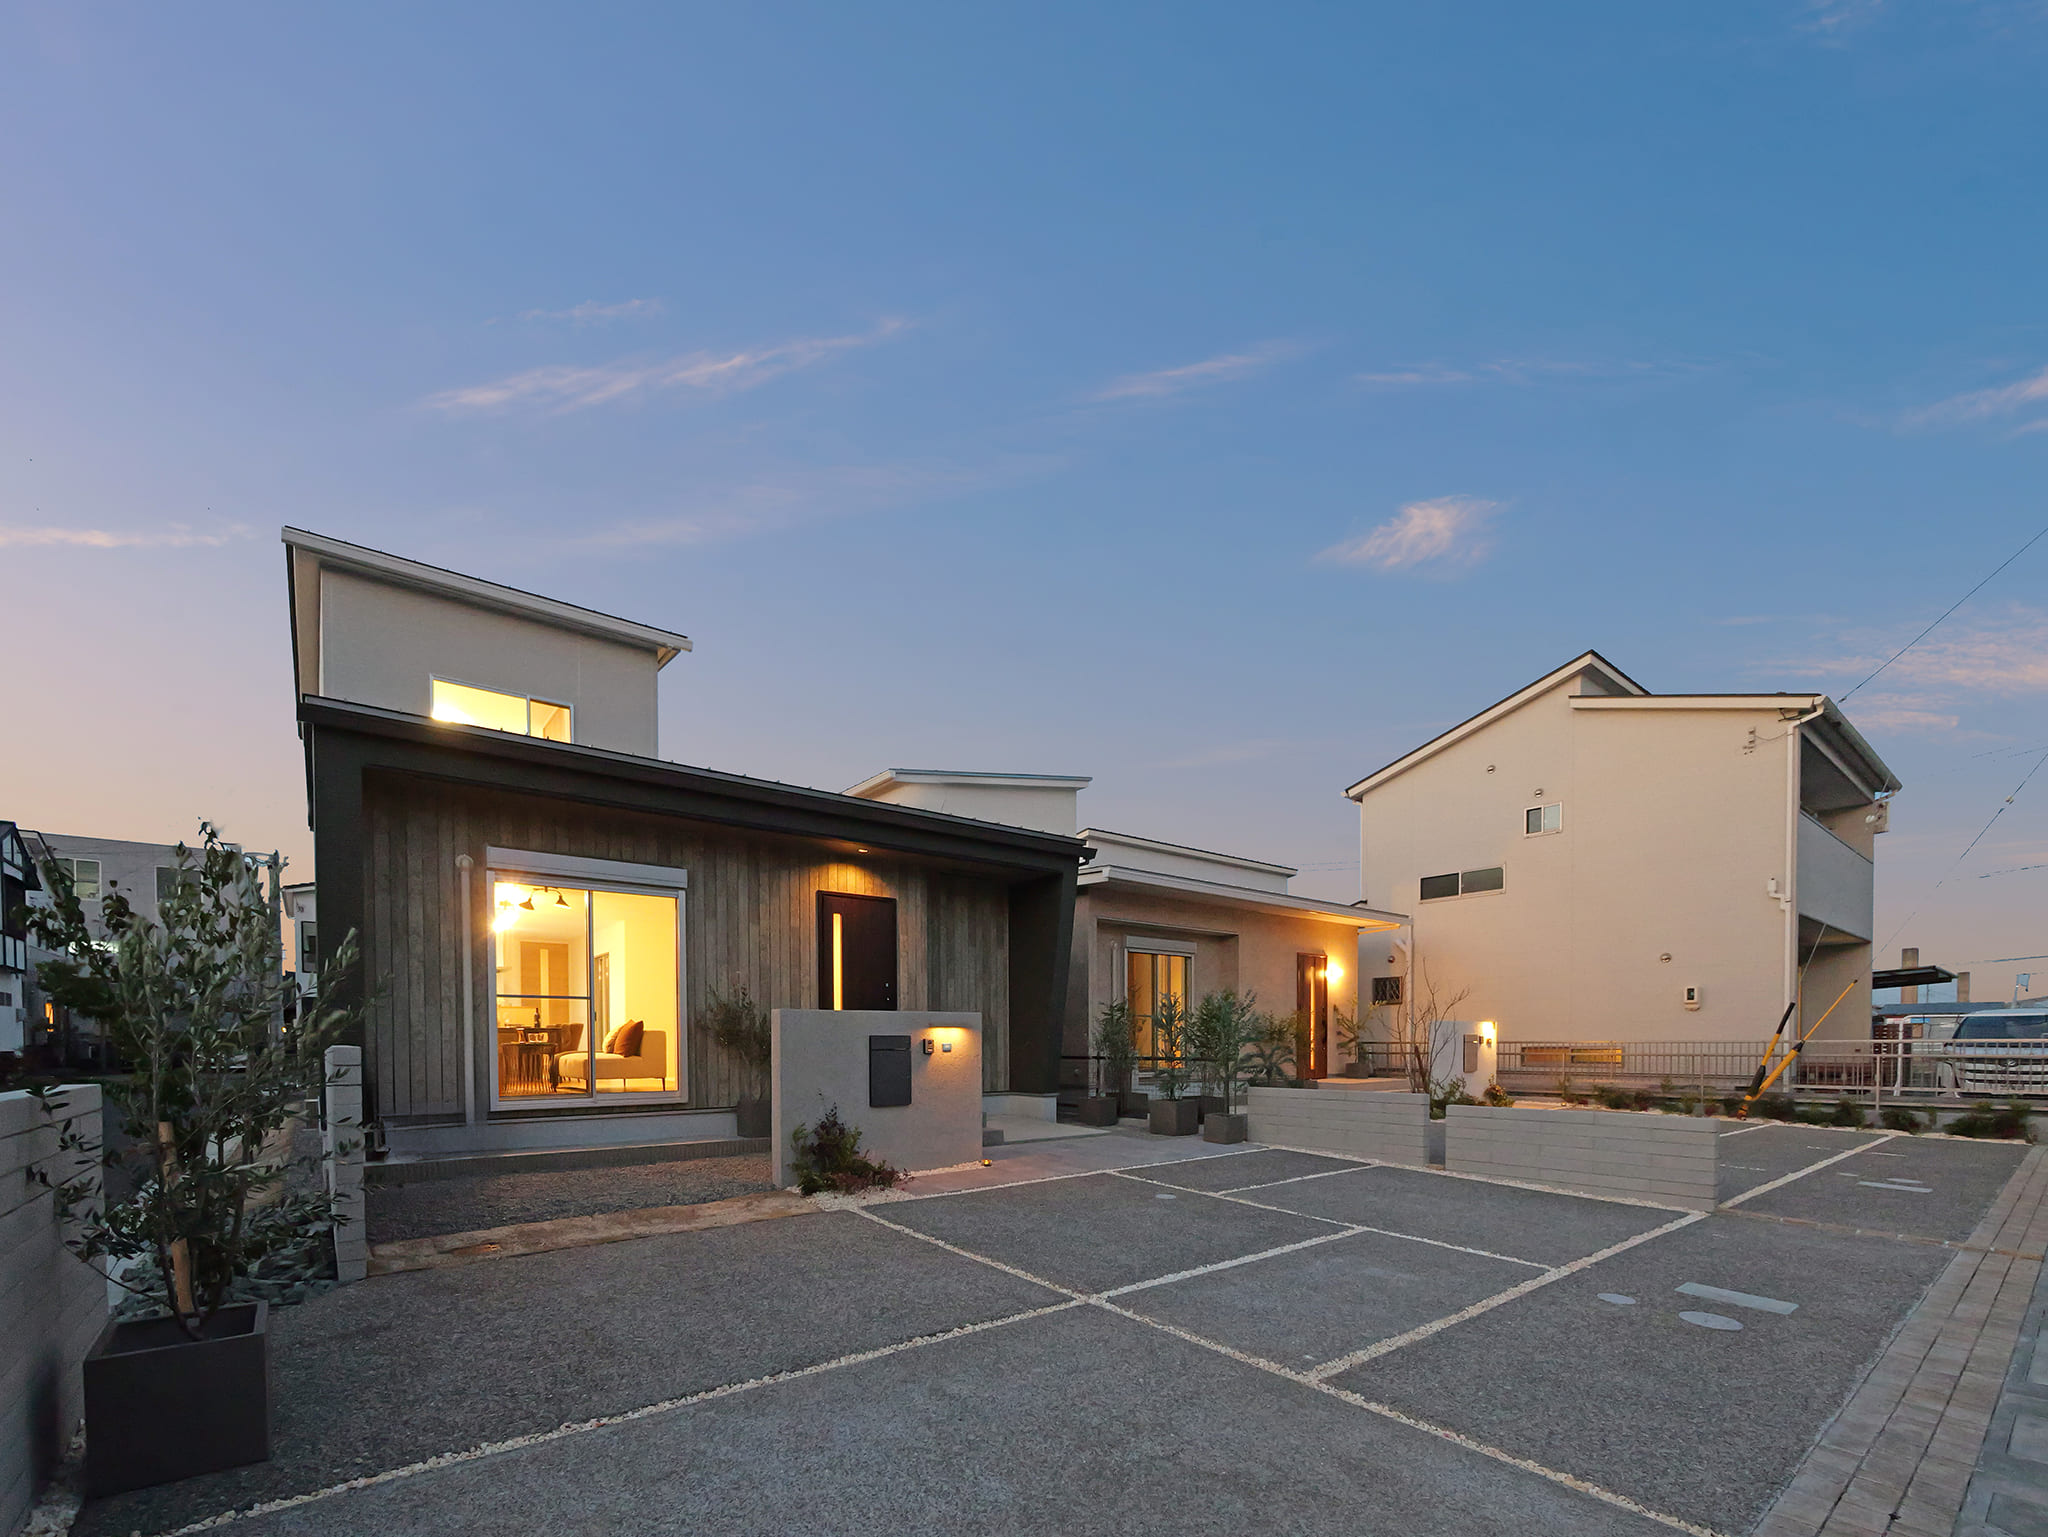
「予算は抑えたいけれど、家族全員でのびのび暮らせる広さや収納は諦めたくない」という方におすすめなのが、エサキホームの新築一戸建てです。
①5LDK中心の「広々設計」でおもちゃや荷物もすっきり収納
子どもが小さいうちは、リビングにおもちゃや子育てグッズがあふれて散らかりがちです。また、成長するにつれて一人ひとりの子供部屋が必要になり、衣類や部活の道具なども増えていきます。
エサキホームの住宅は、敷地の広さを活かした5LDKを中心とするゆとりある間取りが最大の特徴。
また、全居室に大容量の収納スペースが用意されており、居住空間を狭めることなく家の中をいつでもすっきりと保てます。
②来客時も安心のゆとりある駐車スペース
敷地面積にゆとりがあるため、車を複数台駐車できるスペースを完備した物件が豊富です。そのため、毎日の車通勤はもちろん、来客時や将来子どもが車を持つようになった際も駐車場に困ることがありません。近隣で月極駐車場を借りる必要がなく、固定費の削減にも繋がります。
③全棟「長期優良住宅」対応で住宅ローン減税・補助金をフル活用
エサキホームの新築一戸建ては、全棟が省エネ基準を満たすだけでなく、さらに高い性能基準を満たす「長期優良住宅」に標準対応しています。
そのため、住宅ローン減税の最高優遇(子育て世帯なら借入限度額5,000万円)をフル活用可能です。
さらに、国の住宅補助金制度「みらいエコ住宅2026」などの補助金要件もしっかりクリア。「長期優良住宅」の場合、75万円(地域によって85万円)の補助金が受け取れます。
コストパフォーマンスに優れ、広さと経済性を兼ね備えた住まいは、将来の教育費を見据える子育て世帯の強い味方となります。
👉 【写真で見る】広々とした間取りやインテリアの施工例一覧はこちら
あわせて読みたい関連記事
住宅ローン減税だけでなく、長期優良住宅が持つ補助金・減税・金利優遇の詳しいメリットについては以下の記事で解説しています。 資金計画の参考にぜひご覧ください。
👉 2026年最新|長期優良住宅はお得?補助金・減税・金利優遇を分かりやすく解説
まとめ|賢い住宅ローン減税の活用で「ゆとりある暮らし」を叶えよう
2026年の住宅ローン減税は、子育て世帯や若者夫婦世帯に対して非常に手厚い優遇措置が用意されています。ポイントを最後にもう一度整理しておきましょう。
✅子育て世帯は借入上限額が大きく優遇されています
✅減税を活用するには「省エネ基準適合」の物件選びが必須です
✅今後の制度改正や住宅価格の動きを見据えると、早めの検討が安心です
✅ゆとりある広さと省エネ性能を持つ住まいなら、教育費との両立も叶えやすくなります
住宅購入は人生の中でも大きな決断だからこそ、制度の仕組みを上手にお手元に引き寄せて、無理のない資金計画を立てることが大切です。
エサキホームでは、東海エリアを中心に通勤や買い出しに便利で、ご家族がゆったり暮らせる広い新築一戸建てを多数取り扱っております。まずは一度、実際の広さや使いやすさを現地で確かめてみませんか。
\広さ・収納力・資金面、すべてに妥協しない住まい探しを応援します/
エサキホームの公式Webサイトでは、最新の物件情報や間取り図を公開中です。
住宅ローンや資金計画に関するご相談、詳しい資料請求、
現地見学の予約もWebから簡単にお手続きいただけます。
ご家族の将来に寄り添う理想のマイホーム探しを、
私たちが全力でサポートいたします。
👉 【広々5LDK多数】エサキホームの物件一覧を見る
👉 【無料】現地で広さを体感!見学予約はこちら

【参考・出典】
「住宅を購入したいけれど、住宅ローン減税でどれくらい税金が安くなるの?」
「一般住宅は控除期間が10年になったって聞いたけれど、控除が少なくなってもやっていける?」
マイホーム購入を検討する際、誰もが気になるのが住宅ローン減税の適用条件や仕組みです。
ただし、2024年以降の税制改正により、住宅の省エネ性能によって控除額や適用条件が大きく変わるようになりました。
そこで今回は、2026年現在の最新ルールに基づき、新築や中古における一般住宅の扱いから詳しく解説します。
さらに、申請者本人の適用要件、2028年以降の制度予測まで分かりやすく紹介しますので、最後までお読みくださいね。
住宅ローン減税とは?基本の仕組みをおさらい
住宅ローン減税(住宅借入金等特別控除)とは、年末時点のローン残高に応じた金額が所得税や住民税から控除される制度です。 納めた税金が戻ってくるため、実質的な家計の負担軽減につながります。
現在適用されている制度では、控除率は一律「0.7%」です。 また、控除期間は新築住宅で「最長13年間」となっています。
たとえば、年末のローン残高が3,000万円の場合、年間で最大21万円の控除を受けられます。
つまり、13年間で計算すると最大200万〜300万円規模の節税効果が期待できる非常にお得な制度です。(※条件によります)
ただし、誰でも無条件に上限まで控除を受けられるわけではありません。
対象となる住宅の性能や購入者の世帯状況によって、借り入れ限度額が細かく定められています。
💡【補足】所得税から引ききれなかった分は「住民税」から控除!
「自分はそこまで所得税を納めていないから、最大21万円の控除枠があっても使い切れずに損してしまうのでは…」と心配な方もご安心ください。
子育て世代は配偶者控除や扶養控除などがあり、元々の所得税額が比較的低く抑えられているケースも少なくありません。しかし、住宅ローン減税で所得税から引ききれなかった控除額は、翌年の「住民税」から自動的に差し引かれます(上限:前年度の課税所得金額の5%/最大9.75万円まで)。
所得税額が低く抑えられている場合でも、所得税と住民税の両方から控除される仕組みがあるため、減税メリットをしっかりと受けられ、家計の負担軽減につながります。
2026年最新版|子育て世帯が押さえるべき住宅ローン減税の条件
2026年現在、住宅ローン減税の制度において最も優遇されているのが「子育て世帯・若者夫婦世帯」です。国は子育て世代の住宅取得を強力に支援しており、借入限度額の上乗せ措置が実施されています。
①子育て世帯・若者夫婦世帯の優遇措置
子育て世帯(19歳未満の子どもがいる世帯)または若者夫婦世帯(夫婦のいずれかが40歳未満の世帯)が新築住宅に入居する場合、借入限度額が一般世帯よりも高く設定されています。
エサキホームの分譲住宅は、この優遇措置の恩恵を大きく受けられる「長期優良住宅」に該当します。
各住宅性能における借入限度額の目安は以下の通りです。
| 住宅の環境性能区分 | 子育て世帯・若者夫婦世帯 | 一般世帯 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 最大 5,000万円 | 最大 4,500万円 |
| ZEH水準省エネ住宅 | 最大 4,500万円 | 最大 3,500万円 |
| 省エネ基準適合住宅 | 最大 3,000万円 | 最大 2,000万円 |
上記のように、子育て世帯であれば一般世帯に比べて借入上限額が500万円〜1,000万円も上乗せされます。そのため、税制面で大きな恩恵を受けやすい環境が整っていると言えます。
②省エネ基準適合が「必須条件」に
購入を検討する上で絶対に知っておくべき注意点があります。
それは、2024年以降に入居する新築住宅の場合、省エネ基準を満たしていない住宅は原則として住宅ローン減税の対象外となった点です。
どれほど広くて魅力的な新築であっても、省エネ基準に適合していなければ1円も控除を受けられません。そのため、物件を選ぶ際には「省エネ基準適合住宅」以上の性能を備えているかを必ず確認しましょう。
【申請者本人の主な適用条件】
住宅の性能だけでなく、購入者自身にもいくつかの条件が定められています。
- 所得要件: 申請者本人の単独の合計所得金額が2,000万円以下であること(ペアローンの場合は、それぞれ個別に2,000万円以下)
- 床面積要件: 住宅の床面積が50㎡以上であること(合計所得金額1,000万円以下の場合は40㎡以上)
- 返済期間要件: 住宅ローンの返済期間が10年以上であること
- 居住要件: 住宅の新築または取得の日から6ヶ月以内に自ら居住すること
※夫婦でそれぞれローンを組む「ペアローン」を利用する場合は、夫婦双方とも上記の要件を満たす必要があります。
2027年度以降の予測と「今」検討すべき理由
住宅購入のタイミングを考える際、「来年まで待った方がお得になるのではないか」と迷う方も多いでしょう。 しかし、税制のトレンドと近年の住宅市場を踏まえると、先延ばしにするリスクも考慮する必要があります。
①減税制度は段階的に縮小傾向(2028年にはZEH必須化の予想も)
住宅ローン減税は数年ごとに見直しが行われています。
過去の制度変更を振り返ると、2022年(令和4年度)に控除率が1.0%から0.7%へ引き下げられたように、制度全体としては縮小傾向です。
さらに、政府は「2030年までに新築住宅の平均でZEH基準を確保する」という目標を掲げています。
そのため、2028年(令和10年)以降は「省エネ基準適合住宅」すら対象外となり、「ZEH水準以上」が最低ラインになる方針も示されています。
子育て世帯向けの優遇措置も含め、今後の税制改正によって条件が厳しくなるリスクには注意が必要です。
②建築資材や住宅価格の高騰
さらに見逃せないのが、資材価格や人件費の上昇による住宅価格の高騰です。
現在も住宅価格の上昇傾向は続いています。
そのため、税制の優遇を待っている間に物件価格そのものが値上がりし、結果的に総支払額が増えてしまうリスクもあります。
また、子どもが成長するにつれて教育費の負担は確実に大きくなります。
だからこそ、未就学児のうちに住宅ローンを確定させ、返済計画を安定させておくことが家計管理の上でも非常に合理的です。
税制優遇の手厚い「今」こそ、具体的な行動を起こす好機だと言えます。
\我が家の条件だと、結局いくら控除されるの?/
資金計画や最新の住宅ローン減税について不安がある方は、
プロに相談してみませんか?
エサキホームでは、ご家庭の年収やライフプランに合わせた
最適な資金シミュレーションを無料で承っております。
教育費と住宅ローンを無理なく両立させる資金計画のコツ
子どもを育てながらマイホームを購入する際、最大の不安要素は「毎月のローン返済と教育費の両立」ですよね。家計を圧迫せずに安心して暮らすための資金計画のポイントを整理しました。
①賃貸の家賃・更新料と毎月の返済額を比較する
現在の家賃や駐車場代、2年ごとの更新料を合わせた年間コストを計算してみましょう。
広めの賃貸物件へ引っ越した場合、家賃が跳ね上がるケースも少なくありません。
住宅ローンであれば、減税による税金控除があるため、実質的な月々の負担を現在の家賃と同等かそれ以下に抑えられる場合があります。
賃貸のように掛け捨てにならず、将来の資産として手元に残る点も大きなメリットです。
②車の維持費と通勤利便性のバランスを考慮する
車の維持費は見落とせない支出です。
夫婦で通勤方法が異なる場合、車通勤と電車通勤の双方に対応できる立地を選ぶことが重要です。
アクセスが良く、同時に駐車場を複数台確保できる物件を選べば、日々の通勤ストレスを減らしつつ余計な駐車場代のコストもカットできます。
③「本体価格」だけでなく「住み始めてからのコスト」を見る
物件選びでは購入価格だけに目が行きがちですが、入居後の維持費や光熱費も重要です。
しかし、省エネ性能が高い住宅は、住宅ローン減税の対象になるだけでなく、毎月の電気代・ガス代を削減してくれます。
長期的なトータルコストで判断することが、教育費をしっかり手元に残すための近道です。
子育て世帯に選ばれる「エサキホーム」の住まいとは?
「予算は抑えたいけれど、家族全員でのびのび暮らせる広さや収納は諦めたくない」という方におすすめなのが、エサキホームの新築一戸建てです。
①5LDK中心の「広々設計」でおもちゃや荷物もすっきり収納
子どもが小さいうちは、リビングにおもちゃや子育てグッズがあふれて散らかりがちです。また、成長するにつれて一人ひとりの子供部屋が必要になり、衣類や部活の道具なども増えていきます。
エサキホームの住宅は、敷地の広さを活かした5LDKを中心とするゆとりある間取りが最大の特徴。
また、全居室に大容量の収納スペースが用意されており、居住空間を狭めることなく家の中をいつでもすっきりと保てます。
②来客時も安心のゆとりある駐車スペース
敷地面積にゆとりがあるため、車を複数台駐車できるスペースを完備した物件が豊富です。そのため、毎日の車通勤はもちろん、来客時や将来子どもが車を持つようになった際も駐車場に困ることがありません。近隣で月極駐車場を借りる必要がなく、固定費の削減にも繋がります。
③全棟「長期優良住宅」対応で住宅ローン減税・補助金をフル活用
エサキホームの新築一戸建ては、全棟が省エネ基準を満たすだけでなく、さらに高い性能基準を満たす「長期優良住宅」に標準対応しています。
そのため、住宅ローン減税の最高優遇(子育て世帯なら借入限度額5,000万円)をフル活用可能です。
さらに、国の住宅補助金制度「みらいエコ住宅2026」などの補助金要件もしっかりクリア。「長期優良住宅」の場合、75万円(地域によって85万円)の補助金が受け取れます。
コストパフォーマンスに優れ、広さと経済性を兼ね備えた住まいは、将来の教育費を見据える子育て世帯の強い味方となります。
👉 【写真で見る】広々とした間取りやインテリアの施工例一覧はこちら
あわせて読みたい関連記事
住宅ローン減税だけでなく、長期優良住宅が持つ補助金・減税・金利優遇の詳しいメリットについては以下の記事で解説しています。 資金計画の参考にぜひご覧ください。
👉 2026年最新|長期優良住宅はお得?補助金・減税・金利優遇を分かりやすく解説
まとめ|賢い住宅ローン減税の活用で「ゆとりある暮らし」を叶えよう
2026年の住宅ローン減税は、子育て世帯や若者夫婦世帯に対して非常に手厚い優遇措置が用意されています。ポイントを最後にもう一度整理しておきましょう。
✅子育て世帯は借入上限額が大きく優遇されています
✅減税を活用するには「省エネ基準適合」の物件選びが必須です
✅今後の制度改正や住宅価格の動きを見据えると、早めの検討が安心です
✅ゆとりある広さと省エネ性能を持つ住まいなら、教育費との両立も叶えやすくなります
住宅購入は人生の中でも大きな決断だからこそ、制度の仕組みを上手にお手元に引き寄せて、無理のない資金計画を立てることが大切です。
エサキホームでは、東海エリアを中心に通勤や買い出しに便利で、ご家族がゆったり暮らせる広い新築一戸建てを多数取り扱っております。まずは一度、実際の広さや使いやすさを現地で確かめてみませんか。
\広さ・収納力・資金面、すべてに妥協しない住まい探しを応援します/
エサキホームの公式Webサイトでは、最新の物件情報や間取り図を公開中です。
住宅ローンや資金計画に関するご相談、詳しい資料請求、
現地見学の予約もWebから簡単にお手続きいただけます。
ご家族の将来に寄り添う理想のマイホーム探しを、
私たちが全力でサポートいたします。
👉 【広々5LDK多数】エサキホームの物件一覧を見る
👉 【無料】現地で広さを体感!見学予約はこちら
【参考・出典】


